Pemerintah mulai menerapkan mekanisme baru dalam pemungutan Pajak Pertambahan Nilai (PPN) atas transaksi barang dan jasa digital dari luar negeri. Melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN), pemungutan pajak kini melibatkan bank dan lembaga pembayaran sebagai penerbit atau issuer.
Direktorat Jenderal Pajak (DJP) menyatakan, sistem tersebut telah diterapkan sejak 25 September 2026. Kebijakan ini bertujuan memperluas cakupan pemungutan PPN atas transaksi digital lintas negara yang belum sepenuhnya terjangkau melalui mekanisme Perdagangan Melalui Sistem Elektronik (PMSE).
Meski demikian, SPP-TDLN bukan merupakan jenis pajak baru dan tidak mengubah tarif PPN yang berlaku. Sistem ini hanya menyasar transaksi barang dan jasa digital dari luar negeri yang memenuhi kriteria sebagai objek PPN, tetapi belum dipungut melalui mekanisme PMSE.
Artinya, tidak semua transaksi digital atau pembayaran ke luar negeri otomatis dikenai PPN melalui sistem tersebut.
Baca Juga: Transfer Bank dan E-Wallet Kena PPN Mulai 9 November 2026? Ini Penjelasan Menkeu Suahasil Nazara
Daftar Transaksi Digital Luar Negeri yang Berpotensi Dikenai PPN
Berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026, pemungutan PPN melalui SPP-TDLN berlaku untuk pemanfaatan barang kena pajak tidak berwujud berupa barang digital serta jasa kena pajak berupa jasa digital dari luar negeri yang digunakan di Indonesia.
Beberapa contoh transaksi yang berpotensi dikenai PPN melalui sistem ini meliputi:
- Pembelian perangkat lunak (software) atau aplikasi dari penyedia luar negeri.
- Berlangganan layanan streaming film, serial, dan musik.
- Penggunaan layanan penyimpanan data atau komputasi awan (cloud computing).
- Pembelian berbagai produk digital dari pelaku usaha luar negeri.
- Pemanfaatan layanan digital lainnya yang disediakan perusahaan asing.
Namun, transaksi tersebut tetap harus memenuhi ketentuan sebagai objek PPN. Jika PPN atas transaksi yang sama sudah dipungut melalui mekanisme PMSE, pajak tidak akan dipungut kembali melalui SPP-TDLN.
Baca Juga: Kapan PPN Tarif Tol Mulai Berlaku?
Mengenal Sistem Pemungutan Pajak SPP-TDLN
SPP-TDLN merupakan sistem berbasis teknologi yang dirancang untuk membantu pemungutan PPN atas konsumsi barang dan jasa digital dari luar negeri oleh konsumen di Indonesia.
Sistem ini memanfaatkan informasi transaksi pembayaran untuk mengidentifikasi transaksi digital luar negeri yang memenuhi kriteria pengenaan PPN. Dengan begitu, pemungutan pajak dapat dilakukan melalui ekosistem pembayaran tanpa hanya mengandalkan pelaku usaha digital luar negeri sebagai pemungut.
Dalam pelaksanaannya, terdapat pihak yang disebut penerbit atau issuer. Pihak ini merupakan bank atau lembaga selain bank yang memfasilitasi pembayaran transaksi digital luar negeri.
Pada tahap awal penerapan, pemerintah melibatkan enam issuer, yakni PT Bank Rakyat Indonesia (Persero) Tbk, PT Bank Mandiri (Persero) Tbk, PT Bank Negara Indonesia (Persero) Tbk, PT Bank Tabungan Negara (Persero) Tbk, PT Bank Syariah Indonesia Tbk, serta PT Fintek Karya Nusantara atau LinkAja.
Sementara itu, PT Jalin Pembayaran Nusantara berperan sebagai penyelenggara infrastruktur teknologi SPP-TDLN. Perusahaan ini mengelola sistem yang menghubungkan proses konfirmasi status pajak dengan ekosistem pembayaran.
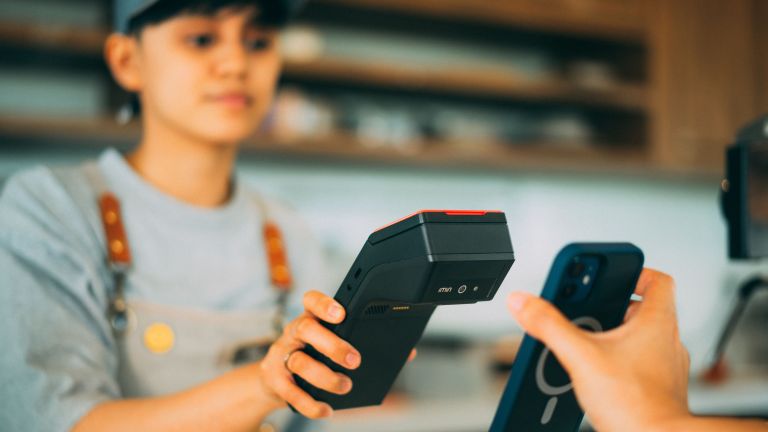
Secara sederhana, ketika konsumen melakukan pembayaran untuk transaksi digital luar negeri, penerbit akan menyampaikan data transaksi untuk dikonfirmasi melalui sistem SPP-TDLN. Jika transaksi tersebut dinyatakan sebagai objek PPN, penerbit akan melakukan pemungutan dan penyetoran pajak sesuai ketentuan yang berlaku.
Perbedaan SPP-TDLN dan PMSE
Sebelum SPP-TDLN diterapkan, pemerintah telah lebih dahulu memungut PPN atas produk dan jasa digital luar negeri melalui mekanisme Perdagangan Melalui Sistem Elektronik (PMSE). Skema ini berlaku sejak 1 Juli 2020.
Dalam mekanisme PMSE, pemerintah menunjuk pelaku usaha atau penyedia platform digital tertentu sebagai pemungut PPN. Perusahaan yang ditunjuk bertanggung jawab memungut, menyetorkan, dan melaporkan PPN atas transaksi yang dilakukan konsumen di Indonesia.
Sejumlah perusahaan digital yang dikenal sebagai pemungut PPN PMSE antara lain Google, Netflix, Spotify, Meta, Microsoft, dan TikTok.
SPP-TDLN hadir untuk melengkapi mekanisme tersebut. Sistem ini menyasar transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN, tetapi belum dipungut melalui skema PMSE.
Perbedaan utama kedua mekanisme tersebut terletak pada pihak yang melakukan pemungutan. Dalam skema PMSE, PPN dipungut langsung oleh pelaku usaha atau penyedia platform digital yang telah ditunjuk pemerintah. Sementara melalui SPP-TDLN, pemungutan dilakukan oleh penerbit atau issuer yang memfasilitasi pembayaran transaksi.
Kedua mekanisme ini dirancang untuk saling melengkapi, bukan membuat konsumen membayar PPN dua kali atas transaksi yang sama.