Berdasarkan data terbaru dari Deloitte Asia Pacific CFO Pulse Survey, Chief Financial Officer (CFO) di seluruh Asia Tenggara mencatat optimisme bersih (net optimism) sebesar +23% terhadap kinerja perusahaan mereka selama 12 bulan ke depan. Angka tersebut terpaut 39 poin persentase lebih tinggi dibandingkan tingkat keyakinan mereka terhadap perekonomian global. Optimisme ini sejalan dengan proyeksi pertumbuhan yang menunjukkan bahwa perekonomian Indonesia tetap tangguh di kisaran 5%, meskipun lingkungan bisnis global yang semakin penuh ketidakpastian menuntut para pemimpin bisnis untuk tetap waspada dan adaptif.
Tingkat optimisme ini terbilang kuat, dengan 81% CFO memperkirakan laba perusahaan akan meningkat atau setidaknya tetap stabil dalam satu tahun ke depan. Meski demikian, ketidakstabilan regional masih menjadi ancaman utama, dengan 79% CFO mengantisipasi konflik Timur Tengah akan berdampak negatif terhadap organisasi mereka. Sebagai langkah antisipatif, prioritas utama perusahaan mencakup memperketat pengendalian biaya (73%) serta meningkatkan fokus pada likuiditas dan pengelolaan kas (55%).
Seiring CFO berupaya memperkuat ketahanan organisasi dalam menghadapi volatilitas tersebut, peningkatan kewaspadaan ini turut membentuk kembali ekspektasi mengenai bagaimana mereka berinteraksi dengan komite audit. Dengan keputusan terkait biaya, likuiditas, dan eksposur risiko yang harus diambil lebih cepat dan dalam kondisi ketidakpastian yang lebih tinggi dibandingkan sebelumnya, komite audit semakin mengharapkan CFO tidak hanya menyajikan angka yang akurat, tetapi juga memberikan insight lebih awal mengenai potensi risiko yang mulai muncul serta trade-off yang mungkin perlu dipertimbangkan.
Baca Juga: Proyeksi Ekonom atas Lima Tahun Kepemimpinan Gubernur Baru BI: Mampukah Perkuat Rupiah?
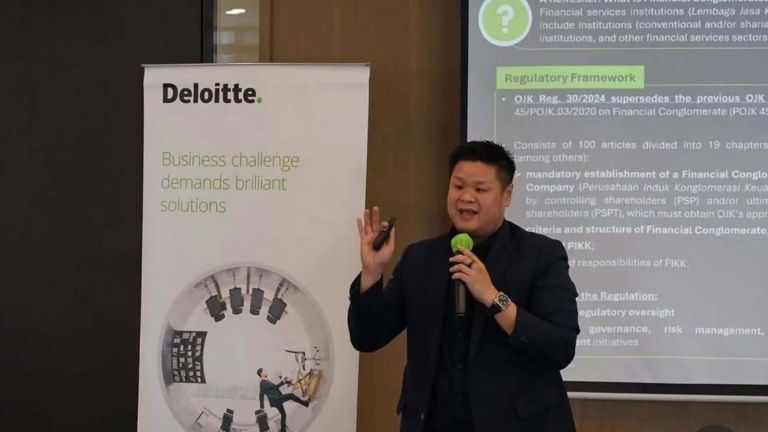
“Disrupsi geopolitik yang terjadi belakangan ini semakin menegaskan satu hal: dalam kondisi penuh gejolak, komite audit tidak sekadar membutuhkan lebih banyak data. Mereka juga membutuhkan orientasi yang lebih dini – visibilitas mengenai apa yang berubah, apa yang masih belum pasti, serta keputusan strategis yang dapat mempersempit pilihan apabila ditunda. Dalam kondisi yang belum pernah dihadapi sebelumnya, komite audit menentukan arah, sementara CFO memastikan organisasi mampu menavigasi perubahan dengan penuh keyakinan – dengan kejelasan dan transparansi untuk merespons ketika kondisi berubah,” ujar HO Kok Yong, CFO Program Leader, Deloitte Southeast Asia.
Seiring dorongan regulator di Indonesia seperti Otoritas Jasa Keuangan (OJK) terhadap penerapan tata kelola perusahaan yang lebih ketat dan manajemen risiko yang proaktif, dinamika antara CFO dan dewan turut mengalami perubahan. Komite Audit di Indonesia tidak lagi puas menerima laporan kuartalan yang bersifat retrospektif; mereka menuntut adanya sistem peringatan dini.
Laporan Komite Audit Deloitte, The Audit Committee: A North Star for CFOs Navigating Uncharted Waters, mengungkapkan bahwa 90% anggota Komite Audit berharap CFO bertindak sebagai jembatan krusial antara manajemen dan dewan. Meski demikian, kesenjangan ekspektasi masih terjadi: di saat 62% anggota Komite Audit menginginkan pembaruan informasi secara berkala hingga berkelanjutan, baru 36% CFO yang menyampaikan informasi pada frekuensi tersebut. Tantangannya kini bukan lagi pada minimnya data, melainkan bagaimana menyajikan insight yang tepat dan relevan secara lebih dini agar dapat mempengaruhi pengambilan keputusan strategis — tanpa terjebak pada kondisi sebaliknya, yaitu membanjiri komite audit dengan informasi operasional yang tidak diperlukan.
“Apa yang kami amati dari perusahaan-perusahaan di Indonesia saat ini adalah bahwa komite audit tidak lagi ingin menunggu hingga laporan kuartalan selesai. Mereka ingin mengetahui sejak dini, apa yang berubah, di mana letak ketidakpastiannya, serta keputusan tertunda mana yang berpotensi membesar menjadi masalah serius. Ini merupakan perkembangan positif karena menunjukkan bahwa tata kelola perusahaan di Indonesia semakin matang. Namun, kondisi ini juga menuntut peran CFO yang berbeda: tidak lagi sekadar penyaji angka, melainkan penghubung strategis yang mampu membaca situasi dan memberikan insight secara tepat waktu,” ujar Liana Lim, CFO Program Leader, Deloitte Indonesia.
Urgensi AI dan Tantangan Talenta
Memenuhi tuntutan tersebut membutuhkan modernisasi fungsi keuangan melalui AI dan pengembangan talenta yang terarah, dua hal yang hingga kini masih terus berkembang. Berdasarkan CFO Pulse Survey, sebanyak 46% CFO menggunakan AI secara terbatas pada area tertentu, dan hanya 12% yang telah menerapkannya secara meluas, padahal penerapan berskala besar memberikan hasil sepadan. Hambatan yang dihadapi bersifat struktural: kebutuhan biaya atau sumber daya (53%), kesenjangan talenta/keterampilan (50%), serta permasalahan kualitas data (43%) menjadi kendala utama dalam fungsi keuangan. Kondisi ini mendorong 78% CFO untuk berinvestasi dalam peningkatan keterampilan (upskilling) tenaga kerja.
Namun, CFO tidak dapat menutup kesenjangan ini sendirian. Laporan Komite Audit menunjukkan bahwa dukungan komite audit terbilang masih tertinggal, khususnya di bidang teknologi. Hanya 15% CFO yang menilai dukungan komite audit terhadap peningkatan teknologi sudah mendekati ideal, dibandingkan dengan 33% untuk pengembangan talenta. Pola serupa juga terlihat dalam perencanaan suksesi — hanya 48% komite audit yang menjadikannya sebagai agenda prioritas, meskipun hal tersebut merupakan salah satu risiko tata kelola yang sepenuhnya dapat diantisipasi.
“Adopsi AI tanpa rencana suksesi yang kuat ibarat mengotomatisasi kapal tanpa ada nahkoda yang mengendalikannya. Bagi CFO di Indonesia, peluang terbesarnya bukan sekadar efisiensi, melainkan memanfaatkan AI untuk meluangkan waktu bagi pengambilan keputusan krusial, sekaligus secara terarah memperkuat kesiapan talenta penerus. Inilah yang mengubah investasi AI menjadi ketahanan tata kelola yang berkelanjutan, bukan sekadar proyek peningkatan produktivitas,” tambah Liana Lim.
Menutup kesenjangan tata kelola merupakan tanggung jawab bersama. Komite Audit perlu secara aktif mendukung investasi teknologi dan perencanaan suksesi sebagai bagian dari fondasi tata kelola, bukan sekadar pelengkap, sementara CFO perlu membangun mekanisme assurance yang kuat untuk memastikan kejelasan informasi dan respons yang tepat ketika kondisi berubah sangat cepat.