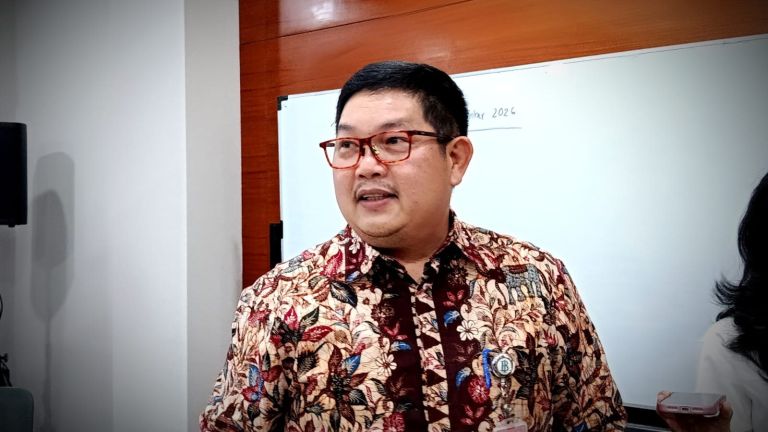
Bank Indonesia (BI) mencatat bahwa nilai tukar rupiah mengalami pelemahan sebesar 7,74% secara year to date (ytd) hingga 29 September 2026 dibandingkan posisi akhir tahun 2025. Memasuki kuartal keempat tahun 2026, sejumlah sentimen negatif masih membayangi pergerakan nilai tukar rupiah.
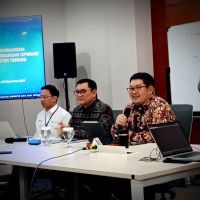
"Secara year to date di posisi tanggal 29 September, rupiah terdepresiasi 7,74% dibandingkan posisi akhir tahun," ungkap Direktur Eksekutif Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea dalam Taklimat Media Bertajuk "Perkembangan Respons Kebijakan Operasi Moneter Terkini" di Kantor BI, Jakarta, Rabu (30/9/2026).
Erwin menjelaskan, pergerakan nilai tukar dipengaruhi kombinasi faktor global dan domestik. Faktor tersebut mencakup sentimen pasar, kebutuhan valuta asing (valas), serta kondisi fundamental ekonomi.
Menurutnya, perubahan sentimen global dapat mendorong investor melakukan penyesuaian portofolio. Ketika investor asing melepas aset dalam denominasi rupiah, transaksi tersebut dapat meningkatkan permintaan terhadap valuta asing dan memberikan tekanan terhadap nilai tukar.
"Jalur terjadinya pelemahan nilai tukar itu tidak semata-mata hanya supply dan demand karena kebutuhan, tapi ada satu jalur harga persepsi yang juga bekerja," tambah Erwin.
Selain sentimen global, lanjutnya, BI juga mencermati adanya pola musiman dalam kebutuhan valas domestik. Pada kuartal III, kebutuhan valas secara historis cenderung meningkat, terutama untuk keperluan repatriasi dan impor.
“Kebutuhan impor siklus kuartal III memang siklus pemenuhan kebutuhan valas yang cukup tinggi, baik itu terkait dengan repatriasi, kebutuhan impor. Jadi akhir kuartal itu beda dengan akhir bulan,” ujar Erwin.
Erwin mencatat, secara historis kuartal III menjadi periode puncak pemenuhan kebutuhan valas. Kondisi tersebut membuat tekanan terhadap pasar valas pada akhir kuartal dapat berbeda dibandingkan periode akhir bulan biasa. Namun, pola tersebut cenderung berubah memasuki kuartal IV. BI melihat kebutuhan valas secara historis lebih rendah setelah melewati kuartal III hingga akhir tahun.
“Bacaan kita di akhir tahun biasanya lebih rendah daripada kuartal III sehingga dengan upaya-upaya yang kita lakukan kita berharap setelah lewat kuartal III ini kita bisa better off sampai dengan akhir tahun,” kata Erwin.
Lebih lanjut, Erwin meminta publik untuk melihat pergerakan rupiah dalam konteks perkembangan mata uang negara lain. Dengan depresiasi sebesar 7,74% ytd, sebut Erwin, volatilitas rupiah berada di kisaran 7,30%. Sementara itu, sejumlah mata uang negara lain juga mengalami volatilitas yang lebih tinggi, seperti won Korea Selatan sebesar 15,6%, peso Filipina 8,7%, dan ringgit Malaysia 8,59%.
Pergerakan mata uang regional tersebut tidak terlepas dari dinamika global. Erwin mencontohkan, kenaikan harga minyak akibat gangguan pasokan energi dapat memicu tekanan inflasi dan memengaruhi ekspektasi terhadap kebijakan suku bunga Amerika Serikat (AS). Perubahan ekspektasi tersebut kemudian dapat memengaruhi daya tarik aset dalam dolar AS. Ketika indeks dolar AS (DXY) menguat, mata uang negara lain pada umumnya menghadapi tekanan.
“Ketika DXY, indeks dollar menguat, kira-kira mata uang lain? Melemah,” ujar Erwin.
Tekanan juga dapat berasal dari pasar offshore, di mana ketika dolar AS menguat dan rupiah di pasar non-deliverable forward (NDF) mengalami tekanan, dinamika tersebut dapat ditransmisikan ke pasar domestik ketika perdagangan kembali dibuka.
Di tengah tekanan terhadap rupiah, BI memastikan tetap melakukan stabilisasi nilai tukar melalui bauran instrumen di pasar valuta asing. Erwin menegaskan BI tetap berkomitmen melakukan intervensi melalui pasar spot, NDF, maupun domestic non-deliverable forward (DNDF), dengan mempertimbangkan dinamika pasar.
“BI akan tetap berkomitmen menjaga stabilitas dengan bauran intervensi kita, baik itu di spot, di NDF maupun DNDF dengan dinamika pasar yang ada," lanjutnya lagi.