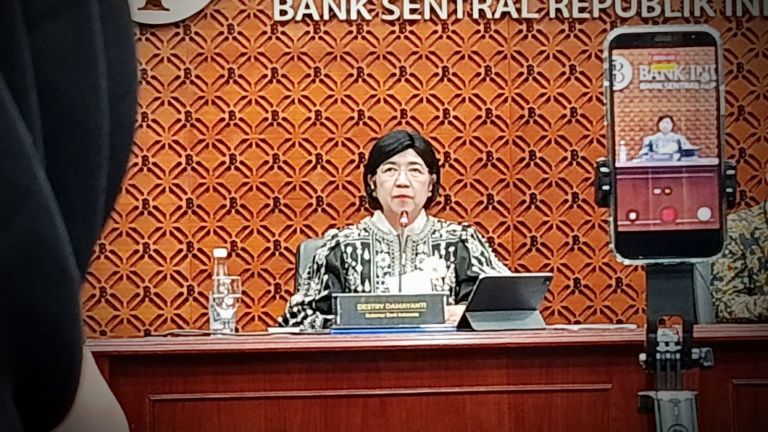
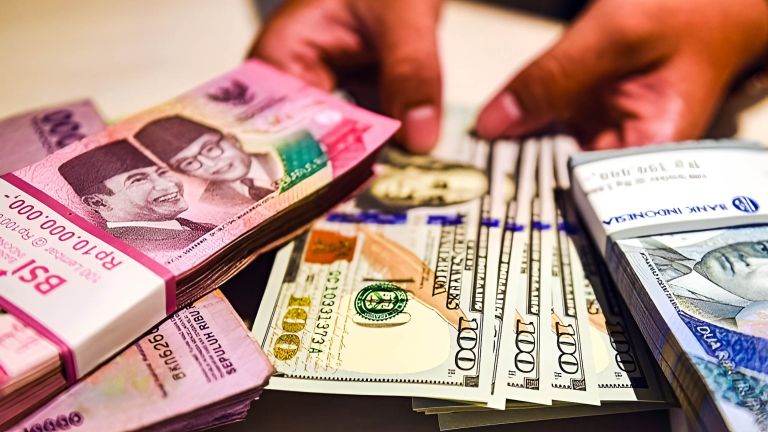
Dalam Rapat Kerja bersama Komisi XI DPR RI beberapa waktu lalu, Destry Damayanti selaku Gubernur Bank Indonesia (BI) menyebut bahwa komposisi intervensi rupiah melalui pasar spot hanya berkisar 30% dari keseluruhan instrumen intervensi yang digunakan BI dalam menjaga stabilitas nilai tukar rupiah.
Destry menjelaskan, sebelumnya BI lebih banyak mengandalkan intervensi spot karena bank sentral dapat langsung menjual dolar AS untuk meredam tekanan terhadap rupiah. Hingga kemudian, BI mengembangkan penggunaan Domestic Non-Deliverable Forward (DNDF), dan Non-Deliverable Forward (NDF) sebagai instrumen intervensi.
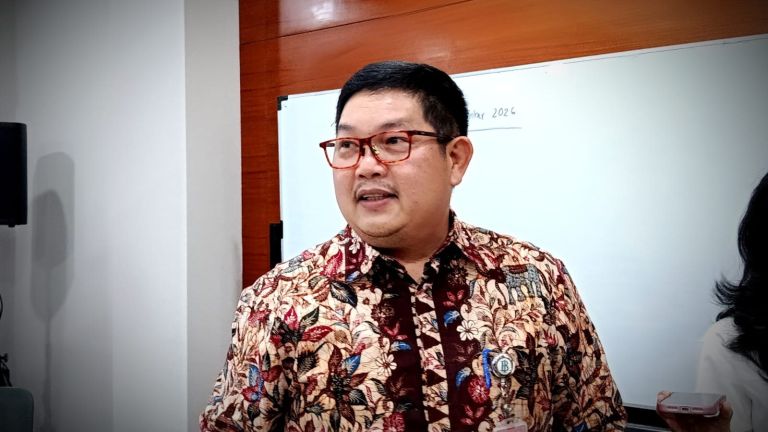
Kendati komposisi intervensi rupiah di pasar spot hanya 30%, BI menegaskan bahwa hal tersebut bukan berarti komitmen BI dalam menjaga rupiah berkurang. Direktur Eksekutif Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea, menyebut bahwa BI tetap berkomitmen penuh untuk menjaga rupiah, baik di pasar spot maupun DNDF dan NDF. Hanya saja, tegasnya, pemilihan instrumen intervensi dilakukan dengan mempertimbangkan kebutuhan dan dinamika pasar.
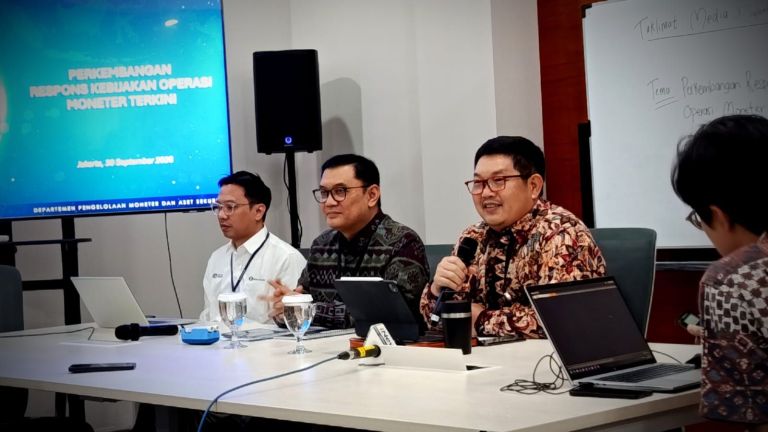
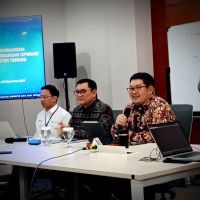
"Itu tidak bermakna bahwa komitmen Bank Indonesia untuk melakukan intervensi menjaga stabilitas di pasar spot berkurang, bukan. Bukan berarti dulu Bank Indonesia intervensinya itu 100% di spot, enggak juga, jadi yang namanya komposisi instrumen itu sifatnya merespon dinamika pasar," pungkas Erwin dalam Taklimat Media Bertajuk "Perkembangan Respons Kebijakan Operasi Moneter Terkini" di Kantor BI, Jakarta, Rabu (30/9/2026).
Baca Juga: BI Ungkap Penyebab Rupiah Anjlok ke Rp18.000 per Dolar AS, Ada Kekhawatiran Soal Ini
Lebih lanjut, Erwin mengatakan bahwa tidak ada target khusus mengenai komposisi intervensi dalam menjaga stabilitas nilai tukar rupiah. Dalam hal ini, BI justru mendorong supaya transaksi valuta asing (valas) domestik tidak seluruhnya dilakukan secara tunai melalui pasar spot. Transaksi valas juga diharapkan menggunakan instrumen lindung nilai (hedging) untuk menjaga posisi cadangan devisa Indonesia.
"Jadi pelaku pasar apakah itu korporasi yang kebutuhan pemenuhan kewajibannya apakah itu sifatnya kebutuhan impor atau pembayaran utang yang belum perlu dilakukan segera tidak harus dipenuhi dengan spot, tapi bisa dipenuhi dengan beli DNDF," tambah Erwin.
Erwin menambahkan, penggunaan instrumen lindung nilai juga selaras dengan langkah BI untuk mendorong perkembangan dan pendalaman pasar valuta asing di Indonesia. Dengan pasar valas yang makin berkembang dan dalam, lanjutnya, idealnya memiliki komposisi transaksi yang lebih berimbang antara instrumen cash market dan instrumen lindung nilai.