PT Dharma Satya Nusantara Tbk (DSNG atau Perseroan) berhasil melanjutkan tren pertumbuhan pada kuartal III 2026. Perseroan mencatatkan laba sebesar Rp1,4 triliun, naik 9,8% secara tahunan (year-on-year/YoY), dengan pendapatan mencapai Rp9,1 triliun atau meningkat 1,8% YoY.
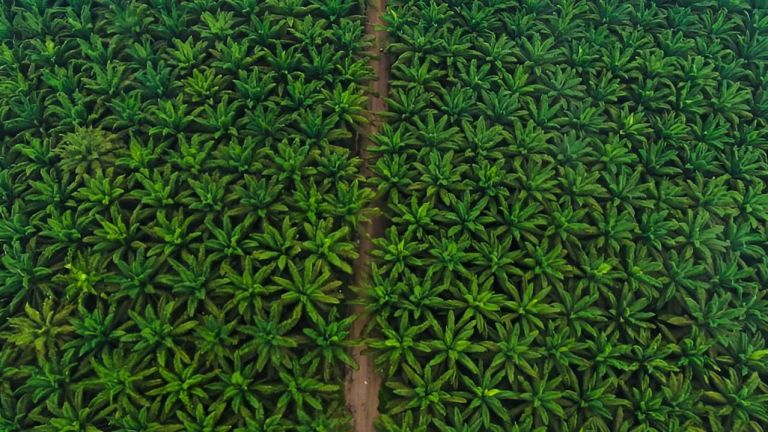
Segmen kelapa sawit tetap menjadi kontributor utama laba Perseroan, mendominasi dengan kontribusi sebesar Rp8 triliun atau sekitar 88% dari total pendapatan.
"Kinerja positif pada kuartal ini banyak didukung oleh peningkatan harga jual rata-rata di hampir seluruh segmen bisnis, terutama produk-produk kelapa sawit. Selain itu, kebijakan deleveraging Perseroan turut memberikan kontribusi positif terhadap laba dengan semakin turunnya biaya keuangan,” ungkap Direktur Utama PT Dharma Satya Nusantara Tbk, Andrianto Oetomo, dalam keterangan resminya.
Baca Juga: DSNG Bagikan Dividen Rp47 per Lembar Saham dengan Total Rp498 Miliar
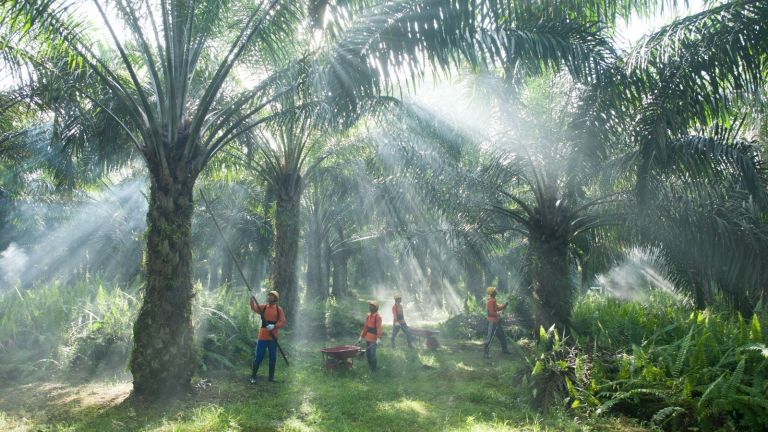
Di tengah fenomena El-Nino yang melanda Indonesia, khususnya di wilayah Kalimantan, perkebunan Perseroan ikut terdampak dengan menurunnya volume produksi tandan buah segar (TBS).
Produksi TBS pada kuartal III tercatat mengalami penurunan sebesar 5.7% QoQ dari kuartal sebelumnya, sedangkan total produksi TBS hingga kuartal III sebesar 1,5 juta ton mengalami penurunan 4,3% YoY dibandingkan tahun lalu.
Sementara itu, volume produksi minyak kelapa sawit mentah (crude palm oil/CPO) mencapai 451 ribu ton, turun 1,5% YoY, dan volume produksi inti sawit (palm kernel/PK) tercatat sebesar 85 ribu ton, turun 1% YoY.
Meskipun volume produksi terdampak cuaca, Perseroan mencatatkan peningkatan oil extraction rate (OER) menjadi 23,73% hingga kuartal III 2026. Kualitas CPO juga tetap terjaga dengan baik, tercermin dari penurunan kadar asam lemak bebas (free fatty acid/FFA) menjadi 2,95%, dibandingkan 3,03% pada periode yang sama tahun sebelumnya, yang mengindikasikan kualitas CPO DSNG berada pada level premium.
Pada segmen produk kayu, harga jual rata-rata yang baik belum sepenuhnya memberikan dampak signifikan terhadap kontribusi pendapatan Perseroan seiring volume penjualan yang masih terbatas, khususnya pada produk engineered flooring.
Kondisi pasar di Eropa dan Amerika Utara yang masih lesu menyebabkan penyerapan produk engineered flooring belum optimal. Di sisi lain, pasar Asia menunjukkan pemulihan secara bertahap yang tercermin dari peningkatan volume penjualan produk panel kayu dari waktu ke waktu.
Sementara itu, pada segmen energi terbarukan, volume penjualan pelet kayu (wood pellet) melesat 34% YoY diikuti peningkatan harga jual rata-rata sebesar 3% YoY, yang secara positif memperkuat kontribusi segmen energi terbarukan terhadap kinerja Grup Perseroan.