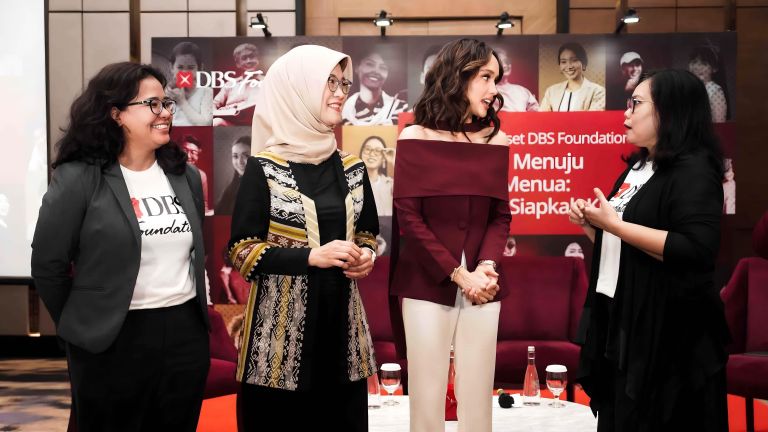
Riset berjudul “Indonesia Menuju Populasi Menua: Seberapa Siapkah Kita?” yang diluncurkan DBS Foundation (17/9) menyoroti kesiapan Indonesia dalam menghadapi transisi demografi menuju populasi menua, dengan memanfaatkan bonus demografi saat ini sekaligus mempersiapkan diri menghadapi masyarakat menua di masa depan.
Populasi menua (ageing society) artinya 10 persen populasi telah berusia di atas 60 tahun. Di Indonesia, populasi lansia telah mencapai 12 persen di tahun 2025, dan diproyeksikan mencapai lebih dari 20 persen di tahun 2045 (BPS, 2025). Karena itu, kebutuhan dukungan terhadap populasi lansia akan turut meningkat dan memperbesar tekanan bagi generasi produksi saat ini dan di masa depan.
Baca Juga: 10 Negara Terbaik untuk Pensiunan 2026, Juara 1 Ternyata Tetangga Indonesia
“Ageing society merupakan isu penting bagi kami karena memiliki implikasi bagi seluruh generasi. Di DBS Foundation, kami percaya persiapan menghadapi populasi menua perlu dipersiapkan sejak usia produktif. Untuk itu, kami berkomitmen untuk mendukung kesiapan masyarakat rentan agar lebih tangguh secara sosial dan finansial melalui peningkatan akses pendidikan, kesehatan, ketenagakerjaan, literasi dan inklusi keuangan hingga persiapan pensiun. Kami ingin setiap orang dapat dapat menjalani proses menua dengan sehat, produktif, sejahtera, dan mandiri,” ujar Head of Group Marketing & Communications PT Bank DBS Indonesia Mona Monika.
“Kita perlu memastikan bahwa setiap tahapan kehidupan mendapat perhatian yang tepat, mulai dari masa awal kehidupan, pendidikan, usia produktif, hingga memasuki usia lanjut. Karena itu, berbagai program pemerintah diarahkan untuk memperkuat kualitas sumber daya manusia sekaligus memastikan kebutuhan masyarakat di setiap fase dapat terpenuhi. Dengan pendekatan ini, kita tidak hanya mempersiapkan masyarakat untuk menghadapi usia lanjut, tetapi juga membangun fondasi agar mereka dapat menjalani kehidupan yang sehat, produktif, dan sejahtera sejak dini,” ujar Deputi Bidang Koordinasi Peningkatan Kualitas Keluarga dan Kependudukan Kemenko PMK RI Woro Srihastuti Sulistyaningrum, ST., MIDS.
Indonesia saat ini masih memiliki bonus demografi dengan 69 persen populasi di usia produktif (15-65 tahun) di 2025. Namun jendelanya semakin menyempit dengan semakin berkurangnya persentase populasi produktif. Salah satu faktor pendorong transisi demografi ini adalah menurunnya fertilitas dan meningkatnya harapan hidup. Kondisi ini membentuk keluarga yang semakin kecil dan tingginya ketergantungan lansia pada anggota keluarga yang bekerja. Oleh karena itu, investasi pada generasi produktif menjadi krusial saat ini demi meningkatkan kualitas hidup di masa depan.
1. Anggota keluarga semakin kecil, tanggungan berpotensi semakin besar
Total Fertility Rate (TFR) turun dari 3,11 pada awal 1990-an menjadi 2,13 anak per perempuan pada 2024 dan diproyeksikan mencapai 1,97 pada 2045. Sementara itu, jumlah pernikahan turun dari 2,01 juta pada 2018 menjadi 1,48 juta pada 2025. Struktur keluarga yang semakin kecil menjadikan semakin sedikit anggota keluarga usia produktif yang dapat berbagi tanggung jawab finansial dan perawatan orang tua, sehingga tekanan sandwich generation berpotensi meningkat.
2. Usia lanjut tetap harus mencari nafkah untuk memenuhi kebutuhan pokok
Sebanyak 55,32 persen lansia masih bekerja, dan 84,75 persen di antaranya berada di sektor informal. Di tingkat nasional, 59,42 persen tenaga kerja juga berada di sektor informal dengan tingkat pendapatan rendah, tidak menentu, serta minimnya akses terhadap pada tunjangan ketenagakerjaan. Kondisi ini membuat sebagian masyarakat memiliki akses yang lebih terbatas terhadap pekerjaan berproduktivitas tinggi maupun skema pensiun formal.
3. Dampak yang dirasakan lintas generasi
Sekitar 82,96 persen rumah tangga lansia bergantung pada penghasilan dari anggota keluarga yang bekerja, dan kurang dari 1 persen yang kehidupan ekonominya berasal dari tabungan dan investasi. Kondisi ini menunjukkan bahwa tanpa persiapan lebih dini, kebutuhan finansial masa tua berpotensi terus ditopang oleh generasi produktif berikutnya.
4. Tingkat pendidikan rendah berdampak pada peluang ekonomi di masa depan
Tingkat pendidikan rata-rata generasi saat ini sekitar 9 tahun artinya lulusan SMP, sementara tingkat pendidikan lansia saat ini rata-rata di 6 tahun atau lulusan SD. Terlepas adanya peningkatan rata-rata lama sekolah, peningkatan partisipasi pendidikan hingga minimal 12 tahun akan berdampak pada peluang kerja di masa depan.
5. Akses keuangan tidak menjamin kesiapan pensiun
Pada kelompok usia 18–50 tahun, inklusi keuangan telah mencapai 93,5–95,1 persen,sementara literasi keuangan berada pada kisaran 72,1–74,1 persen. Artinya, membangun pemahaman untuk memanfaatkan produk dan layanan keuangan yang tepat akan meningkatkan kapasitas keuangan jangka panjang. Akses layanan keuangan masih didominasi pada perbankan sebesar 65,5 persen, sedangkan kepemilikan tabungan atau dana pensiun masih minim sebesar 5,37 persen. Di sisi lain, pemahaman tentang pentingnya dana pensiun sudah mencapai 27,79 persen. Kesenjangan tersebut menunjukkan perlu adanya skema dana pensiun yang lebih fleksibel bagi sektor informal dan wiraswasta agar cakupan program pensiun lebih luas demi kemandirian di masa mendatang.
Hal tersebut menunjukkan bahwa kesiapan menghadapi masa depan dibangun sebelum seseorang memasuki usia pensiun dan melibatkan para pemangku kepentingan. Pemerintah memiliki peran menyiapkan serangkaian kebijakan dan program yang terintegrasi lintas sektor untuk meningkatkan kapasitas individu sepanjang siklus kehidupan. Sektor swasta dapat mengisi kesenjangan kebutuhan dengan mengembangkan berbagai layanan inovatif untuk melayani lonjakan kebutuhan populasi lansia. Individu juga memiliki peran untuk terus mengembangkan kapasitas, mengadopsi gaya hidup sehat, membuat perencanaan keuangan termasuk investasi dan dana pensiun.
Sebagai kelanjutan kampanye “Pensiun Gak Susah”, Bank DBS Indonesia bersama DBS Foundation menghadirkan Retirement Goal Calculator untuk membantu masyarakat mendapatkan gambaran kebutuhan finansial masa depan yang lebih konkret. Mona menjelaskan, kalkulator ini memungkinkan pengguna memproyeksikan kebutuhan berdasarkan target usia pensiun, pengeluaran dan gaya hidup yang diinginkan, serta asumsi inflasi dan imbal hasil investasi, sehingga perencanaan dapat disesuaikan dengan kondisi dan kemampuan masing-masing.