PT Indika Energy Tbk (Perseroan; IDX: INDY), perusahaan induk investasi dengan portofolio bisnis terdiversifikasi, merilis laporan keuangan konsolidasian yang belum diaudit hingga kuartal III-2026, mencakup periode sembilan bulan yang berakhir pada 30 September 2026 (9M26). Perseroan membukukan pendapatan sebesar US$1.842,3 juta dan laba yang diatribusikan kepada pemilik entitas induk sebesar US$20,2 juta, naik dari US$0,5 juta pada periode yang sama tahun sebelumnya (9M25).
Hingga kuartal III-2026 (9M26), pendapatan Perseroan meningkat 27,7% menjadi US$1.842,3 juta dari US$1.443,0 juta pada 9M25. Pertumbuhan tersebut terutama didorong oleh peningkatan kontribusi Kideco Jaya Agung (Kideco), Tripatra, Interport Mandiri Utama (Interport), dan Indika Indonesia Resources (IIR).
Baca Juga: B-LOG Kantongi Pendapatan Rp1,13 Triliun hingga Kuartal III 2026
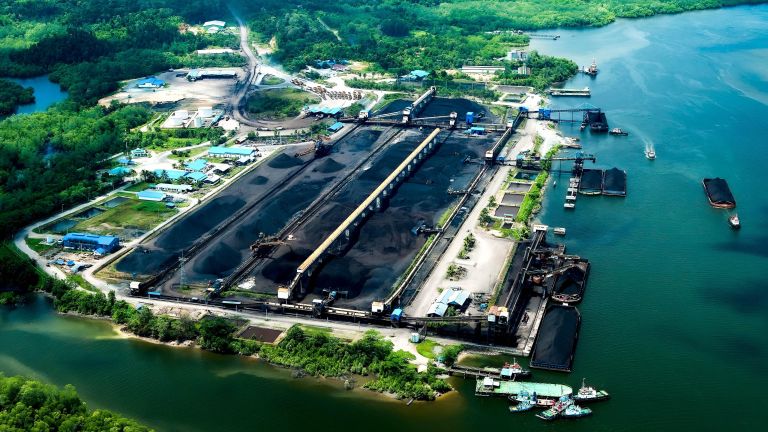
Pendapatan Kideco meningkat 16,8% menjadi US$1.345,6 juta, didukung kenaikan harga jual rata-rata sebesar 14,0% menjadi US$56,3 per ton serta peningkatan volume penjualan sebesar 496 ribu ton atau 2,2% menjadi 22,6 juta ton. Dari total volume tersebut, 10,2 juta ton atau 45,2% diserap pasar domestik dan 12,4 juta ton atau 54,8% ditujukan ke pasar ekspor. Kenaikan harga jual rata-rata turut mendorong peningkatan margin laba kotor Kideco menjadi 18,9% dari 13,2% pada 9M25.
Pendapatan IIR meningkat 94,7% menjadi US$91,9 juta. Volume perdagangan batubara meningkat 107,7% menjadi 966 ribu ton dari 465 ribu ton pada 9M25. Harga jual rata-rata perdagangan batubara meningkat 40,2% menjadi US$86,5 per ton, seiring penjualan batubara berkalori lebih tinggi. IIR juga mencatat pendapatan sebesar US$8,4 juta dari perdagangan nonbatubara, terutama bauksit dari Mekko.
Pendapatan Tripatra meningkat 64,4% menjadi US$289,7 juta, terutama didukung kontribusi proyek APA Geng North sebesar US$166,6 juta, proyek Sambar Development sebesar US$21,5 juta, jasa project management consultancy untuk proyek UCC sebesar US$14,2 juta, proyek PHR JPK Utara II & Selatan sebesar US$14 juta, FEED FPCI untuk proyek LNG Abadi sebesar US$9,7 juta, serta proyek Corridor C&I sebesar US$9,5 juta.
Pendapatan Interport meningkat 47,4% menjadi US$137,2 juta, terutama didukung pertumbuhan bisnis perdagangan bahan bakar. Kontribusi pendapatan berasal dari perdagangan bahan bakar sebesar US$55,4 juta, Cotrans sebesar US$52,7 juta, serta bisnis penyimpanan bahan bakar KGTE sebesar US$15,9 juta. Sisanya berasal dari Interport Business Park (IBP) dan ILSS.
Beban pokok kontrak dan penjualan meningkat 25,1% menjadi US$1.562,2 juta dari US$1.249,2 juta pada 9M25. Kenaikan tersebut antara lain dipengaruhi peningkatan cash cost Kideco di luar royalti sebesar 12,0% menjadi US$38,2 per ton dari US$34,1 per ton, terutama akibat kenaikan harga bahan bakar menjadi US$0,91 per liter dari US$0,69 per liter.
Laba kotor Perseroan meningkat 44,6% menjadi US$280,1 juta, dengan margin laba kotor konsolidasian naik menjadi 15,2% dari 13,4% pada 9M25, terutama didukung perbaikan margin Kideco. Laba usaha tumbuh 92,6% menjadi US$155,9 juta, dengan margin laba usaha meningkat menjadi 8,5% dari 5,6%.
Beban penjualan, umum, dan administrasi meningkat 10,1% menjadi US$124,2 juta, terutama dipengaruhi kenaikan biaya pemasaran seiring pertumbuhan pendapatan Kideco serta peningkatan Penerimaan Negara Bukan Pajak (PNBP) terkait Kideco. Kenaikan tersebut sebagian diimbangi oleh penurunan beban umum dan administrasi.
Kontribusi laba bersih entitas asosiasi meningkat menjadi US$11,0 juta dari US$8,7 juta, terutama didukung peningkatan kontribusi Cirebon Energi Prasarana (CEPR). Beban keuangan sedikit menurun menjadi US$51,6 juta. Perseroan mencatat rugi selisih kurs sebesar US$9,8 juta, terutama akibat pelemahan rupiah; US$7,1 juta di antaranya merupakan rugi yang belum terealisasi dan bersifat nontunai. Secara keseluruhan, laba yang diatribusikan kepada pemilik entitas induk meningkat menjadi US$20,2 juta dari US$0,5 juta pada 9M25.
Adjusted EBITDA Perseroan meningkat 36,8% menjadi US$212,9 juta dari US$155,6 juta pada 9M25, dengan margin naik menjadi 11,6% dari 10,8%. Adjusted EBITDA untuk periode 12 bulan terakhir (LTM) yang berakhir pada 30 September 2026 tercatat sebesar US$277,9 juta.
Sejalan dengan upaya memperkuat portofolio bisnis yang semakin terdiversifikasi, Perseroan mengalokasikan US$148,5 juta atau 97,9% dari total belanja modal sebesar US$151,7 juta untuk bisnis nonbatubara. Alokasi tersebut terutama ditujukan bagi pengembangan proyek Awak Mas sebesar US$127,6 juta, setara 84,1% dari total belanja modal Perseroan. Per 30 September 2026, progres konstruksi Awak Mas mencapai 72,84% menuju penyelesaian tahap C2, dengan total biaya proyek yang telah dikeluarkan sebesar US$397,5 juta.
“Kinerja Perseroan hingga kuartal III-2026 menunjukkan penguatan operasional, tercermin dari pertumbuhan pendapatan, laba kotor, dan adjusted EBITDA. Capaian ini menjadi pijakan untuk mengembangkan sumber pertumbuhan baru, dengan hampir seluruh belanja modal diarahkan ke bisnis nonbatubara, terutama proyek Awak Mas. Bersamaan dengan itu, kami terus menjaga kinerja bisnis yang selama ini menopang Perseroan untuk mendukung transformasi dan pertumbuhan jangka panjang,” tutur Azis Armand, Direktur Utama dan Group CEO Indika Energy.
Pada 5 Agustus 2026, Perseroan menandatangani perjanjian fasilitas pembiayaan senilai US$155 juta dengan Bank DBS Indonesia, dengan tenor dua tahun dan opsi perpanjangan satu tahun tambahan. Perseroan berencana menggunakan dana fasilitas tersebut khusus untuk mendanai belanja modal pengembangan proyek Awak Mas.
Pada 21 Agustus 2026, Kalista Nusa Armada, Kalista Soter Hastia, Kalista Rotom Orbita, dan Kalista Nayara Dayautama, yang seluruhnya merupakan entitas anak Perseroan, menandatangani perjanjian fasilitas pinjaman hingga Rp650 miliar dengan PT Bank OCBC NISP Tbk. Fasilitas tersebut terdiri dari pinjaman berjangka (term loan) sebesar Rp550 miliar dan fasilitas pinjaman sesuai permintaan (demand loan) sebesar Rp100 miliar, yang akan digunakan untuk membiayai pembelian bus listrik (EV) berikut perlengkapannya serta modal kerja entitas anak terkait.
Pada 5 September 2026, Energi Makmur Buana (invi) dan Kideco, yang merupakan entitas anak Perseroan, secara resmi meluncurkan penerapan EV Mining di area tambang Kideco di Kalimantan Timur. Operasional EV Mining ini terdiri dari 18 unit truk tambang listrik dan tiga stasiun penukaran baterai (battery swapping station). Kolaborasi antara kedua entitas anak Indika Energy ini bertujuan meningkatkan efisiensi energi dan menurunkan emisi melalui elektrifikasi area pertambangan.