Growthmates, utang konsumtif kerap dianggap sebagai persoalan pengelolaan keuangan yang buruk. Seseorang yang memiliki utang besar biasanya dinilai tidak mampu mengatur pengeluaran atau terlalu mengikuti gaya hidup. Padahal, di balik kebiasaan berutang, bisa terdapat persoalan psikologis dan pengalaman hidup yang jauh lebih kompleks.
Financial Trainer sekaligus Founder QM Financial, Ligwina Hananto, mengungkapkan, persoalan utang konsumtif tidak selalu bisa diselesaikan hanya dengan memperbaiki kondisi keuangan. Ada faktor emosional, tekanan sosial, hingga keinginan untuk memenuhi kebutuhan keluarga yang dapat membuat seseorang terus terjebak dalam lingkaran utang.
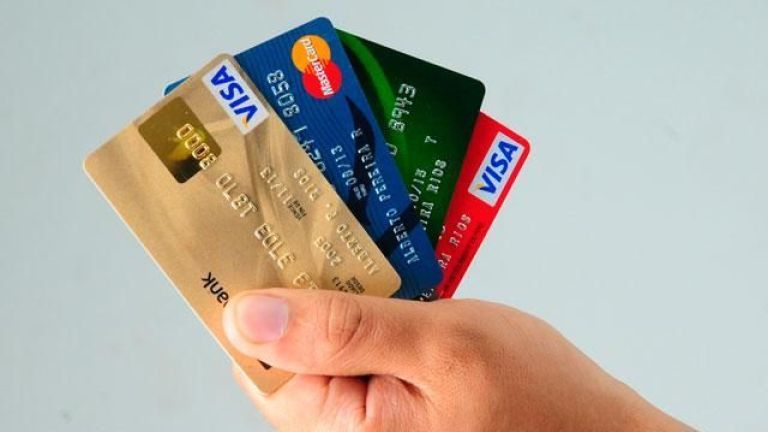
Dalam podcast di YouTube Auriga Nusantara bersama Feri Amsari, dikutip Olenka, Kamis (19/11/2026), Ligwina menceritakan pengalamannya menangani seseorang yang memiliki 22 kartu kredit dengan total utang mencapai Rp75 juta. Padahal, penghasilan orang tersebut saat itu hanya berkisar Rp6 juta hingga Rp7 juta per bulan.
Kondisi keuangannya bahkan sudah cukup berat karena untuk membayar cicilan minimum kartu kredit saja ia tidak mampu. Namun, setelah ditelusuri lebih jauh, Ligwina menemukan bahwa persoalan yang dihadapi orang tersebut bukan semata-mata ketidakmampuan mengelola uang.
Ia justru melihat adanya persoalan psikologis yang membuat orang tersebut terus menggunakan kartu kredit meskipun mengetahui kondisi keuangannya sudah tidak sehat.
"Kalaupun utang itu dilunasi full, dia akan bikin utang baru," ungkap Ligwina.
Setelah melakukan pembicaraan lebih mendalam, Ligwina akhirnya mengetahui latar belakang kebiasaan berutang tersebut. Orang itu ternyata berasal dari keluarga berkecukupan yang sebelumnya memiliki bisnis besar. Namun, bisnis keluarganya mengalami kebangkrutan hingga mereka harus menjual rumah dan pindah ke sebuah kontrakan kecil di dalam gang.
Perubahan kondisi ekonomi yang drastis itu rupanya sulit diterima oleh keluarga tersebut. Di tengah situasi tersebut, orang yang ditangani Ligwina justru berusaha mempertahankan kehidupan keluarganya seperti dahulu dengan menggunakan kartu kredit.
Orang tersebut menggunakan kartu kredit untuk membeli berbagai kebutuhan orang tua dan adik-adiknya. Baginya, memenuhi kebutuhan keluarga menjadi cara untuk memberikan kehidupan yang lebih baik, sekaligus mempertahankan gambaran kehidupan yang pernah mereka miliki.
"Terus kita ngobrol lagi-ngobrol lagi. Ada problem itu ya? Akhirnya, tiba-tiba nangis dan cerita kalau dulu keluarganya itu berada, punya bisnis besar. Collapse, sampai rumah dijual," cerita Ligwina.
Ia kemudian mengungkapkan bahwa orang tersebut tidak ingin keluarganya sepenuhnya merasakan perubahan kondisi ekonomi. Bahkan, ia rela menanggung utang demi memastikan orang tua dan adik-adiknya tetap bisa memenuhi kebutuhan.
"Sini deh, pakai kartu kredit aja. Aku beli apa yang ibu bapak aku butuh, apa yang adik-adik aku butuh, supaya mereka hidupnya memiliki cerita. Itu psikologi, Bang," tutur Ligwina.
Baca Juga: Tips Mengelola Utang dan Dana Darurat agar Keuangan Tetap Sehat Menurut Financial Planner
Dari pengalaman itu, Ligwina menilai bahwa persoalan utang tidak bisa selalu dilihat hanya melalui angka.
Dalam pendekatan keuangan konvensional, seseorang dengan penghasilan Rp7 juta tetapi memiliki utang Rp75 juta mungkin dianggap tidak rasional dalam mengelola uang. Namun, penilaian tersebut belum tentu menggambarkan keseluruhan persoalan yang sedang dihadapi.
Menurutnya, ada cerita, tekanan emosional, dan motivasi tertentu yang perlu dipahami sebelum menentukan solusi keuangan. Karena itu, ia mengingatkan pentingnya empati ketika berhadapan dengan seseorang yang memiliki masalah finansial.
"Dan jadinya kan kita mesti belajar empati juga. Kadang kalau finance itu kan saklek banget ya. Finance itu angka," ujarnya.
Ligwina juga menyoroti hubungan timbal balik antara kondisi psikologis dan kesehatan finansial. Selama ini, penyelesaian masalah keuangan kerap dianggap sebagai langkah pertama agar kondisi mental seseorang membaik. Padahal, dalam kasus tertentu, persoalan psikologis justru perlu ditangani terlebih dahulu agar seseorang mampu memperbaiki kebiasaan finansialnya.
Ia pun menggambarkan perbedaan sudut pandang tersebut melalui pendekatan psikologi dan keuangan. Jika sebagian orang beranggapan kondisi finansial harus dibereskan agar psikologis tidak terganggu, Ligwina justru melihat bahwa kondisi psikologis juga perlu dipulihkan agar seseorang tidak terus terjebak dalam masalah keuangan.
"Dan ini orang psikologi akan bilang, Wien beresin finansialnya dulu dong, biar dia psikologinya nggak terganggu. Aku suka dibalik. Tolong beresin psikologinya dia dulu, supaya finansialnya nggak terganggu," jelasnya.
Menurut Ligwina, kedua pendekatan tersebut pada dasarnya dapat saling melengkapi. Masalah keuangan dan psikologis tidak selalu berdiri sendiri, melainkan bisa saling memengaruhi.
"Dan ternyata itu memang bisa bolak-balik," pungkasnya.
Nah Growthmates, pengalaman tersebut menjadi pengingat bahwa kebiasaan berutang tidak selalu berakar pada perilaku konsumtif atau kurangnya pengetahuan finansial. Dalam sejumlah kasus, utang juga bisa menjadi respons seseorang terhadap tekanan emosional, perubahan kondisi keluarga, maupun keinginan untuk memenuhi ekspektasi orang-orang terdekat.
Karena itu, memahami persoalan finansial perlu dilakukan dengan melihat kondisi seseorang secara menyeluruh. Bukan hanya menghitung jumlah utang dan pendapatan, tetapi juga memahami alasan di balik keputusan keuangan yang diambil.
Baca Juga: 5 Kesalahan yang Kerap Dilakukan Saat Melunasi Utang, Wajib Dihindari!