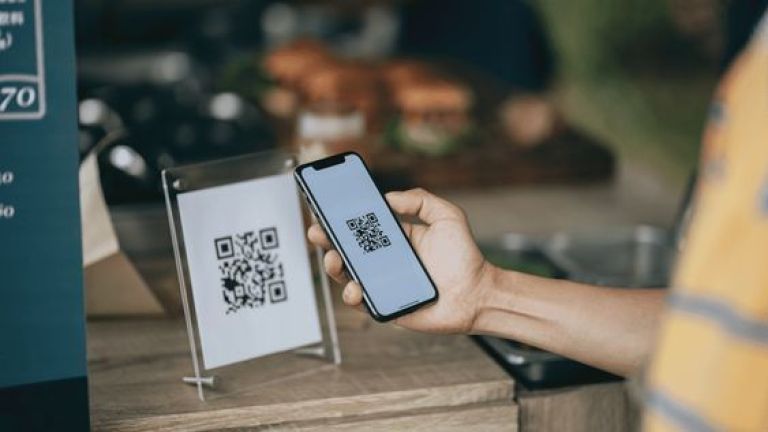
Bank Indonesia (BI) menyiapkan empat langkah strategis guna mencegah dan memperketat pengawasan penggunaan Quick Response Code Indonesian Standard (QRIS) untuk transaksi ilegal, termasuk judi online (judol). Upaya tersebut dilakukan untuk menjaga integritas sistem pembayaran digital sekaligus memastikan keamanan dan perlindungan konsumen.
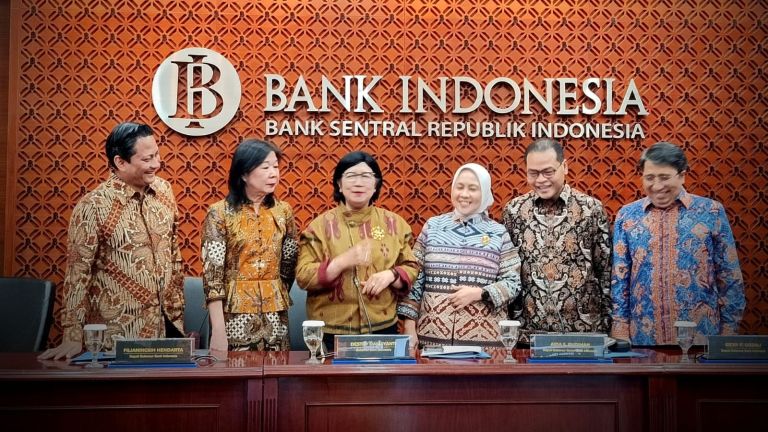
Deputi Gubernur BI, Filianingsih Hendarta, menegaskan bahwa penyalahgunaan QRIS untuk aktivitas ilegal menjadi perhatian serius bank sentral. Menurutnya, QRIS sebagai standar pembayaran digital harus memiliki ekosistem yang aman, tepercaya, dan dapat diandalkan masyarakat.
Baca Juga: Sikap BI atas Ancaman MSCI Downgrade Pasar Modal RI: Fokus Tarik Modal Asing Kembali ke Indonesia!
“QRIS untuk judol tentunya BI anggap serius penyalahgunaan QRIS untuk transaksi ilegal karena QRIS (menjadi) standar. Kami melihat ekosistem ini harus bisa diandalkan,” tegas Filianingsih dalam rangkaian konferensi pers Rapat Dewan Gubernur BI, Jakarta, Rabu (21/10/2026).
Filianingsih menjelaskan, BI tak hanya berfokus pada perluasan penggunaan QRIS, tetapi juga memperkuat pengawasan agar infrastruktur pembayaran tersebut tidak dimanfaatkan untuk mendukung kegiatan yang melanggar hukum. Ia menyebut bahwa BI telah menyiapkan empat langkah tegas untuk mencegah penyalahgunaan QRIS sebagai berikut.
Perketat Verifikasi dan Identitas Merchant
Langkah pertama yang ditempuh BI adalah memperkuat tata kelola serta proses verifikasi pedagang atau merchant. Penyelenggara Jasa Pembayaran (PJP) dan agregator merchant didorong menerapkan prinsip Know Your Customer (KYC) dan uji tuntas pelanggan atau customer due diligence (CDD).
Baca Juga: Membedah Konektivitas QRIS Antarnegara yang Jadi Wajah Ekosistem Pembayaran Digital Indonesia
Proses tersebut mencakup pemeriksaan identitas, legalitas, profil bisnis, bidang usaha, hingga karakteristik transaksi merchant. Dengan verifikasi yang lebih ketat, penggunaan QRIS diharapkan sesuai dengan jenis usaha yang didaftarkan.
Pengawasan juga tidak berhenti setelah merchant terdaftar. PJP dan agregator merchant harus melakukan pemantauan berkelanjutan untuk mengidentifikasi perubahan aktivitas yang tidak sesuai dengan profil usaha.
“Jadi KYC bukan cuma di awal, tetapi para merchant juga harus memonitor kegiatan-kegiatannya,” jelas Filianingsih.
Melalui langkah ini, BI berupaya mempersempit celah bagi pihak yang ingin memanfaatkan QRIS untuk memfasilitasi transaksi ilegal.
Tingkatkan Deteksi Transaksi Mencurigakan
Strategi kedua adalah meningkatkan kemampuan mendeteksi dan memitigasi transaksi mencurigakan. BI mendorong penyelenggara jasa pembayaran untuk mengawasi pola transaksi berdasarkan nominal, frekuensi, waktu, serta kesesuaiannya dengan profil usaha merchant.
Filianingsih mencontohkan merchant yang terdaftar sebagai penjual cilok, tetapi justru mencatatkan transaksi berulang kali pada tengah malam ketika aktivitas usahanya tidak lazim berlangsung.
Pola transaksi dengan nominal yang sama dan frekuensi tinggi, misalnya 100 transaksi masing-masing Rp50 ribu, juga perlu dicermati apabila tidak sesuai dengan karakteristik bisnis yang terdaftar.
“Ini merupakan transaksi yang mencurigakan dan ini tentunya harus ada tindakan di situ,” ujarnya.
BI menilai, pola transaksi yang menyimpang perlu ditindaklanjuti melalui pemeriksaan lebih lanjut. Dengan demikian, indikasi penyalahgunaan dapat terdeteksi lebih awal sebelum QRIS digunakan secara berkelanjutan untuk kegiatan ilegal.
Selain meningkatkan pemantauan transaksi, BI juga mendorong pemanfaatan daftar hitam atau merchant blacklist bagi pedagang yang terindikasi menyalahgunakan sistem pembayaran sesuai ketentuan yang berlaku.
Perkuat Pengawasan dan Tegakkan Sanksi
Langkah ketiga adalah memperkuat pengawasan berkala terhadap merchant, PJP, dan agregator merchant. Pengawasan ini bertujuan memastikan seluruh pihak yang terlibat dalam ekosistem QRIS menjalankan kewajiban serta mematuhi ketentuan yang berlaku.
BI menegaskan, pelanggaran yang terbukti dapat ditindaklanjuti dengan sanksi sesuai aturan. Tindakan tersebut dapat mencakup pembatasan atau penghentian kegiatan usaha hingga pencabutan izin PJP apabila memenuhi ketentuan yang berlaku.
Penegakan sanksi diperlukan agar penyelenggara jasa pembayaran tidak hanya bertanggung jawab dalam proses pendaftaran merchant, tetapi juga memastikan transaksi yang berlangsung melalui sistem mereka tetap berada dalam koridor yang diperbolehkan.
Dengan pengawasan yang lebih ketat dan penegakan aturan, BI berharap penyelenggara pembayaran semakin meningkatkan standar kepatuhan serta keamanan transaksi QRIS.
Perkuat Koordinasi dengan Otoritas dan Aparat Penegak Hukum
Strategi keempat adalah memperkuat sinergi dengan kementerian dan lembaga terkait, otoritas berwenang, serta aparat penegak hukum untuk menangani penyalahgunaan QRIS.
Koordinasi lintas lembaga dinilai penting karena transaksi judi online tidak hanya berkaitan dengan pengawasan sistem pembayaran, tetapi juga menyangkut penindakan terhadap aktivitas ilegal.
Melalui kerja sama tersebut, indikasi pelanggaran dapat ditindaklanjuti sesuai kewenangan masing-masing lembaga. Langkah ini sekaligus diharapkan membantu mencegah merchant atau pihak lain memanfaatkan infrastruktur pembayaran digital untuk mendukung transaksi terlarang.
Filianingsih menegaskan, menjaga integritas ekosistem QRIS menjadi bagian penting dari kebijakan BI dalam mengembangkan sistem pembayaran digital di Indonesia.
“Intinya, kami di Bank Indonesia tetap akan menjaga integritas dari ekosistem ini, jadi bukan cuma sekadar melakukan perluasan QRIS, tetapi kita menjaga bahwa integritas dari QRIS ini sendiri juga bisa diandalkan dan juga memiliki perlindungan terhadap konsumen,” tuturnya.
Empat strategi tersebut menunjukkan bahwa pengawasan QRIS tidak hanya berfokus pada proses pendaftaran merchant, tetapi juga mencakup pemantauan transaksi, penegakan sanksi, dan koordinasi lintas otoritas.
BI berharap langkah-langkah tersebut dapat menekan risiko penyalahgunaan QRIS untuk judi online dan transaksi ilegal lainnya. Pada saat yang sama, penguatan pengawasan diharapkan menjaga kepercayaan masyarakat terhadap sistem pembayaran digital yang semakin banyak digunakan dalam aktivitas sehari-hari.
Dengan demikian, perluasan penggunaan QRIS perlu berjalan beriringan dengan penguatan tata kelola, kepatuhan, keamanan, dan perlindungan konsumen agar ekosistem pembayaran digital tetap tepercaya.