Pernahkah kamu merasa gaji baru saja mampir, tetapi tabungan justru semakin menipis untuk menutupi kebutuhan sehari-hari? Kondisi ini kini semakin marak dan dikenal sebagai fenomena "Mantab" (Makan Tabungan), terutama di kalangan kelas menengah ke bawah.
Berdasarkan Survei Konsumen Bank Indonesia pada Agustus 2026, porsi pendapatan yang dialokasikan untuk konsumsi melonjak dari 72,7% menjadi 74,2% hanya dalam waktu satu bulan. Sebaliknya, porsi untuk menabung merosot dari 16,8% menjadi 15,8%.
Artinya, dari setiap Rp1 juta pendapatan saat ini, rata-rata Rp742 ribu langsung habis untuk konsumsi, Rp100 ribu untuk cicilan, dan hanya tersisa Rp158 ribu untuk tabungan.
Tekanan ini juga dikonfirmasi oleh data Perbanas, di mana rata-rata saldo rekening pemilik tabungan di bawah Rp100 juta anjlok hingga 45%, dari Rp3,1 juta pada 2018 menjadi hanya Rp1,7 juta pada Mei 2026.
Baca Juga: Penghasilan Tidak Menentu? Ini Cara Mudah Hitung Dana Darurat Ideal untuk Freelancer
Mengapa Tabungan Gampang Sekali "Dimakan"?
Menurut Ivan Kusuma, Head of Investment & Insurance DANA Group, menipisnya saldo bukan semata-mata karena kebiasaan membeli kopi atau hiburan mahal.
"Masalahnya sering kali muncul karena uang untuk kebutuhan hari ini, kebutuhan darurat, dan tujuan masa depan bercampur dalam satu tempat. Ketika semuanya terlihat bisa dibelanjakan, tabungan akan selalu menjadi pos pertama yang dikorbankan," jelas Ivan.
Strategi Conscious Spending: Solusi Keluar dari Perangkap "Mantab"
Alih-alih memangkas seluruh pengeluaran secara ekstrem—yang sering kali berujung gagal—masyarakat membutuhkan strategi conscious spending atau pengeluaran yang sadar, yaitu memberi tujuan yang jelas pada uang sebelum dibelanjakan.
Berikut adalah panduan praktis untuk menghentikan kebiasaan "makan tabungan":
- Kenali ke Mana Uang Pergi (Micro-spending): Pengeluaran kecil seperti jajan impulsif, biaya parkir, atau langganan aplikasi (subscription) sering luput dari catatan. Manfaatkan fitur seperti Activity Tracker di aplikasi DANA untuk meninjau kembali riwayat transaksi dan memilah pos yang bisa dikurangi.
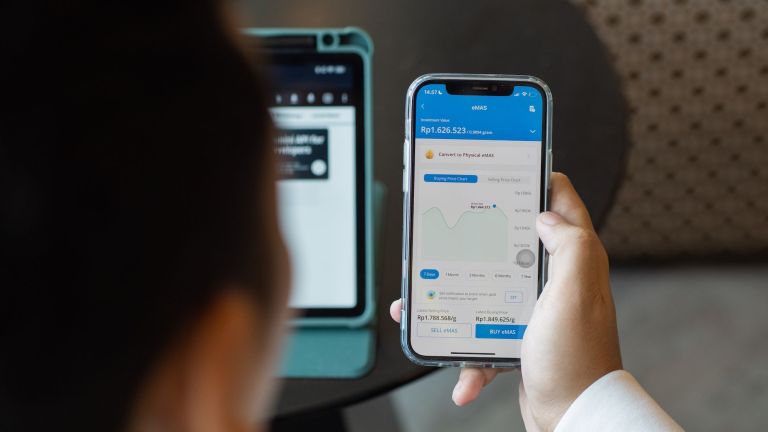
- Pisahkan Alokasi Lewat Fitur Finansial: Gunakan wadah terpisah agar uang tidak tercampur. Kamu bisa memanfaatkan DANA Goals untuk menabung impian jangka pendek/panjang, DANA eMAS untuk investasi emas digital terjangkau, atau DANA+ untuk menempatkan dana di reksa dana pasar uang harian.
- Terapkan Prinsip "Pause, Bukan Pantang": Ingin membeli sesuatu di luar kebutuhan pokok? Berikan jeda waktu 24 jam sebelum menekan tombol checkout. Cara ini efektif meredam keinginan impulsif tanpa harus melarang diri menikmati hal yang disukai.
- Gunakan Cicilan Secara Strategis: Berutang atau mencicil tidak selalu buruk asalkan terukur dan sesuai kapasitas finansial. Fitur seperti DANA Cicil dapat membantu membagi pembayaran secara bertahap tanpa merusak cash flow bulanan.
- Tetap Berikan Ruang untuk Menikmati Hidup: Keuangan yang sehat bukan berarti hidup menyiksa diri. Tetap sediakan budget khusus untuk hiburan atau refreshing agar kebiasaan finansial yang sehat lebih seimbang dan mudah dijalankan jangka panjang.
Pada akhirnya, solusi menghadapi tekanan ekonomi bukan sekadar berhenti berbelanja, melainkan memastikan bahwa biaya hidup hari ini tidak terus-menerus mengorbankan keamanan finansial di masa depan.